又一家巨头撑不住了!配资实盘排行
近日,有消费者反映,在欧派家居门店交款后,等了大半年都没收到货,对接的经销商也已经失联,消费者拨打品牌总部电话维权时,得到的答复却是:经销商属于独立法人,相关责任与总部无关。
说白了,就是钱交了,货没了,人跑了。
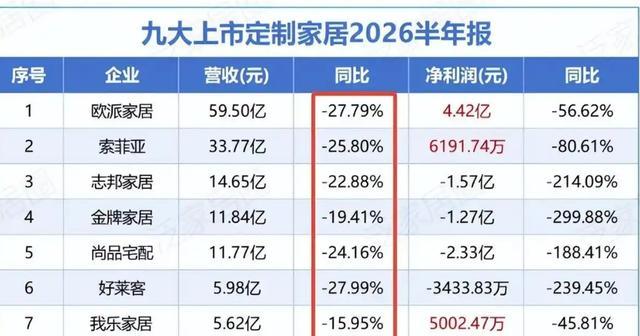
而比经销商跑路更扎心的,是欧派今年的半年报。
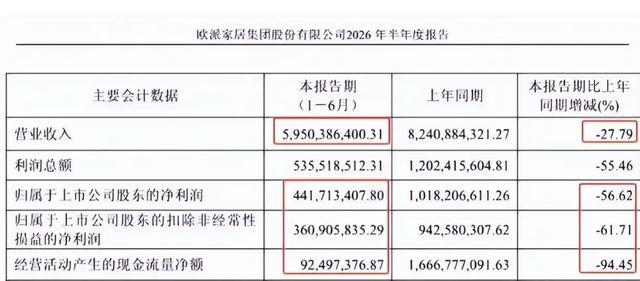
1-6月份营业收入为59.5亿元,同比下降了将近28%,净利润4.42亿元,直接腰斩。
经营现金流从去年同期的近17亿元,暴跌至只有9000多万元,同比下跌了近95%。
不难看出,“家居一哥”欧派正在经历它成立以来最大的一次滑铁卢。
从欧派这份半年报不难看出,最让人揪心的不是利润,而是现金流。
因为如果利润跌了,可以解释为主动让利、以价换量,少赚点钱保住市场份额,这在行业下行期算是一种打法,但现金流不一样,它反映的是一家公司靠主业实际收回来的钱,这个数字做不了假。
前面提到,上半年欧派经营现金流净额只剩9249.74万元,跟去年同期比,少了94.45%,倒算一下,就是一家年营收曾经突破200亿的公司,如今主业净收回来的现金不到一个亿。
要是按照月度数据来计算的话,欧派上半年主业净收回来的现金大约是1500万元。
也就是说,公司还在开门做生意,工厂在转,门店在卖,货也在往外发,但卖货收回来的钱,除去采购、发工资、缴税等这些日常开支,就剩不下什么了。
那么钱到哪里去了呢?欧派在业绩说明会上给了两个答案,一是营收下滑,回款减少;二是前期应付的票据集中到期兑付,并且采购的现金支出还在增加。
翻译成大白话就是,货是发出去了,但钱没收回来多少,可欠供应商的钱到期了,一分不能拖,得现金支付。
总的来说,就是利润下滑还能撑一阵,可一旦现金流断裂,不仅工资发不出,而且供应商的货款也没法结算,这样一来工厂就得停产,这才是欧派眼下最棘手的问题。
那么,欧派又是如何走到今天这个地步的呢?
其实根本在于整个行业的大环境,首先家居生意跟房地产绑定得太深,如今新房卖不动、竣工面积往下掉,老百姓连买房都犹豫,更别提装修换家具了。
而欧派又是整个行业里铺摊子铺得最大的那一批,全国那么多门店,供应链、人力、仓储哪哪都要花钱,可是现在需求没了,货卖不动,所以压在渠道和仓库里的钱,自然就回不了流。
业内人士都知道,在家居行业,没有交房,装修就是空谈。
众所周知,欧派做的是定制家居,又叫房地产的“后道工序”,也就是购房者拿到钥匙,才有装修的需求。
根据国家统计局的数据,今年上半年,全国住宅竣工面积12148万平方米,同比下降25.3%,数据下降了,也就意味着这些房子背后对应的装修需求跟着消失了。
从终端市场来看,上半年全国家具制造业规模以上企业的营业收入为2576.1亿元,比去年同期下降了8.6%,而利润总额则只有45.7亿元,同比减少了52.7%。
不难看出,虽然营业收入减少幅度不是很大,但是利润却掉了一多半,说明整个行业在打价格战,也就是卖得越多亏得越狠。
但这就是目前的真实状况:需求在萎缩,产能却没有减少,而过去几年行业扩产建起来的工厂还在运转,生产出来的东西卖不掉,就只能降价,你降我也降,最后大家都没利润。
面对这样的情况,欧派董事长姚良松在业绩说明会上直言不讳地说,今年行业竞争比去年更激烈、更残酷,大环境已经糟到这个地步,就算欧派实力再强也不可能独善其身。
如果说外因只是导火索,那么真正让欧派跌得最狠的,是自己的那套已经玩不转的老模式。
首先是核心业务全线溃败,其中最关键的橱柜、衣柜两大主业,现在双双大幅下滑。
根据欧派官方数据,今年上半年,橱柜业务营收17.48亿元,下滑27.37%;衣柜品类表现更差,上半年营收27.76亿元,跌幅达34.51%,要知道这两大品类是欧派的基本盘,过去一直撑着营收的大半壁江山。
然后就是渠道问题,长期以来欧派依靠“一城一总代”的经销商模式,也就是在每个城市的欧派只找一个代理商,所有的产品和门店都由这家代理商负责。
不得不说,这套模式在扩张期非常有效,因为总部不需要管理终端,只需要将货物发给总代理,但是到了存量时代,弊端就全暴露出来了。
道理其实很简单:一旦总代把当地资源全都攥在自己手里,总部想换掉他都很难,当地服务做得好不好,完全就看这个总代有没有良心。
最要命的是,如果总代资金链断裂,很可能会卷款逃跑。
元股证券:ygzq.hk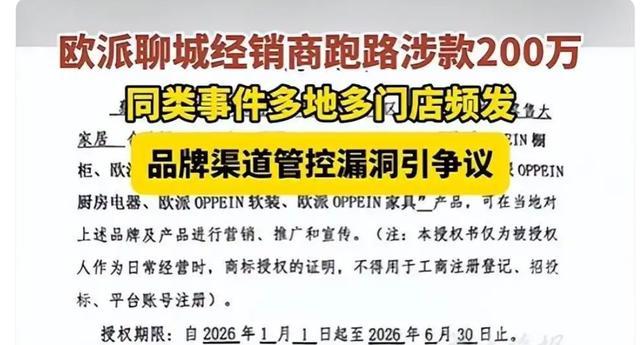
这样的事情已经在上演。
2019年包头经销商跑路,去年广州新塘门店突然关店,涉及200多户消费者,还有今年6月,山东聊城的欧派经销商蔡某文突然失联,两家门店同时关门,涉及40多户业主,金额200万元。
面对这种状况,欧派一直拿一句话回应:经销商属于独立法人主体,自负盈亏,说白了就是出事总部不兜底。
可消费者当初掏钱,认准的是欧派这个牌子,最后维权却处处碰壁,品牌信任,就是这样一点点被消耗干净的。
总的来说,欧派这套早年跑马圈地、把货压给经销商的老路子,放到现在的存量市场,早就行不通了。
而欧派要想把这道坎跨过去,光靠熬行业冬天肯定不够,因为渠道模式这个根上的问题不改,就算熬过去了,以后恐怕还是站不稳。
有意思的是,欧派一边在拼命压缩开支保命,比如减人、压缩门店等一系列操作,
可另一边的分红却一点不含糊,好像完全不受业绩下滑的影响,这种反差,也引发了外界的不少争议。
先来看,欧派的员工人数从两年前的24044人,一路砍到去年末的17880人,累计减了6164人。
不仅如此,门店也没手软,两年净减少超1441家,关掉的门店中,超过六成都是核心的经销店,不难看出这一系列的动作都是在压缩成本。
但另一边,账上的钱却在往外走。
去年,欧派推出15亿元现金分红,占当年归母净利润的75.14%。
创始人姚良松持股约66%,光这一笔分红他就分走近10亿,加上他弟弟姚良柏的,姚氏兄弟合计拿走超过11亿。
这样一来,自然就形成了反差很大的画面,一面是公司上半年经营现金流只剩9249万,手里紧巴巴的,而另一面的分红却照拿不误。
按照上市公司的规则,分红方案是经董事会、股东会审议通过的,从程序上来说没什么问题,但这种反差落到普通人眼里,难免让人心生寒意。
说实话,市场景气的时候拿分红,大家都没意见,可行情低迷,公司到处砍成本,
把压力压到基层员工和终端消费者身上,大股东反倒稳稳把大把现金揣进兜里,这么做,实在很难让人信服。
面对这样的困局,欧派也不是完全无动于衷,在业绩说明会上,欧派董事长姚良松公开承认了自己的错误。
北京配资炒股他说,自己在年初时低估了市场的惨烈程度,年初以为只是在“风雨中前行”,没想到实际的情况是“狂风暴雨、惊涛骇浪”,并不认输地说出了那句被刷屏的金句“怕死就往死里改”。

紧接着就是自救行动,今年5月份推出普惠品牌“菲思卡尔”,打出499元/㎡的套餐,比市场价低了一大截,其实就是想用低价换销量。
但这样一来,利润会更薄,499元一平的套餐,对于商家来说卖得越多,赚得越少。
比低价策略更矛盾的一点是,欧派嘴上反复提AI转型、靠变革破局,可真落到花钱上,研发经费反倒砍了,根据半年报显示的数据,欧派在上半年里研发费用减少了29.35%。
不得不说,这口号喊得的确是亮,可是资金没跟上,这种做法实在是很难自圆其说。
道理很简单,在存量竞争的行业环境里,技术创新和产品升级才是破局的核心底气,想拿AI做出改变,光喊概念肯定不行,得持续砸钱做研发才行。
但现在欧派把研发经费砍了,所谓AI转型,外界自然要打上一个问号,到底是真打算转型突破,还是拿概念炒故事?
如果只是喊口号不落实的话,那么市场对于这次自救自然没什么信心。
说到底,欧派的这份半年报就是一个时代的落幕。
过去二十年,家居行业吃的是房地产红利,也就是房子盖得越多,装修生意就越好做,而欧派正是靠着这套逻辑,从橱柜厂一直干到千亿市值。
但是目前这套做法已经行不通了,欧派以后即使重新构建渠道、推出新产品也只是表面功夫,真正的改变,要从根源上换一种活法。
由依靠地产红利迅速扩大规模的参与者,转变为存量市场中进行精细化管理的企业。
这条路注定很难,可企业首先得活下去,才有资格谈别的,能不能迈过这道坎配资实盘排行,就看欧派是否能在这轮行业洗牌里活下来,不然就只能沦为被时代抛弃的那一页。
科创板配资开户提示:本文来自互联网,不代表本网站观点。
- 上一篇:配资炒股理性参与 智驾挑战法律体系,事故责任如何承担?金融街论坛发布报告
- 下一篇:没有了
相关文章